Cobertura, especulación y US$ 1.023 millones bajo la lupa: la maniobra del oro del BCRA llegó a la Justicia
A raíz del informe oficial de la AGN vinculado a operaciones con derivados, el abogado Gregorio Dalbón denunció por administración fraudulenta al ministro de Economía Luis Caputo, como así también las de Santiago Bausili y Juan Curutchet, presidente y director del Banco Central d…
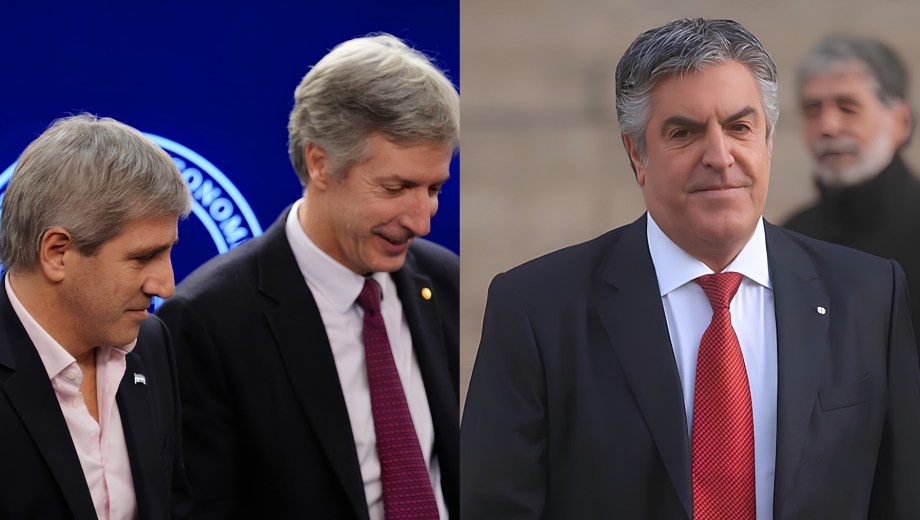
A raíz del informe oficial de la AGN vinculado a operaciones con derivados, el abogado Gregorio Dalbón denunció por administración fraudulenta al ministro de Economía Luis Caputo, como así también las de Santiago Bausili y Juan Curutchet, presidente y director del Banco Central de la República Argentina (BCRA). Mientras el Banco Central justifica el accionar como una cobertura habitual y acusa a la auditoría de intencionalidad política, exfuncionarios y economistas advierten sobre un grave error técnico que costó reservas líquidas.
Por Gabriel Jara
Fotos: Gentileza.
El manejo de las reservas internacionales de la Argentina desató un escándalo de proporciones que ya atraviesa los planos técnicos, políticos y judiciales. En el centro de la controversia se encuentra una serie de operaciones financieras con derivados realizadas por el Banco Central (BCRA) durante el ejercicio 2025, las cuales, según los registros contables oficiales, derivaron en una pérdida de divisas por US$ 1.023 millones. La revelación de esta erogación derivó en un choque institucional y una consecuente escalada judicial.
El disparador del conflicto fue la reciente aprobación de los estados contables de la autoridad monetaria por parte de la Auditoría General de la Nación (AGN). Si bien el organismo de control dio el visto bueno general a los balances, introdujo un señalamiento específico sobre el uso del oro físico como activo subyacente para transacciones de riesgo en el exterior. Aunque el metal precioso experimentó un histórico rally alcista que le reportó al país una ganancia de más de 8 billones de pesos por diferencia de cotización, la estructura financiera elegida por la entidad para «cubrirse» ante una eventual baja del precio arrojó resultados fuertemente negativos, obligando al Estado a liquidar la diferencia utilizando dólares contantes y sonantes.
El oficialismo argumentó que las operaciones forman parte de una política de cobertura habitual y que, en términos netos, la posición integral en oro dejó un saldo ampliamente positivo. Del otro lado, no solo que se impulsó una denuncia penal exigiendo detenciones y el secuestro de documentación confidencial, sino que analistas financieros y ex titulares del BCRA remarcaron sus dudas sobre la estrategia financiera que terminó entregando la rentabilidad del activo.
Según reportó Infobae, el abogado Gregorio Dalbón amplió su denuncia penal original por las maniobras del oro del BCRA y apuntó directamente contra la cima del Ministerio de Economía y del BCRA. El documento, que ya ingresó al juzgado interviniente, solicita la detención del ministro Luis Caputo, del presidente del Banco Central, Santiago Bausili, y del director y superintendente de Entidades Financieras y Cambiarias, Juan Curutchet. Los cargos provisorios que se les imputan incluyen administración fraudulenta en perjuicio de la administración pública, abuso de autoridad, incumplimiento de los deberes de funcionario público y asociación ilícita.
La argumentación jurídica de Dalbón se sostiene estrictamente en las cifras validadas por la AGN sobre el cierre contable al 31 de diciembre de 2025. Según el texto presentado, las operaciones de derivados arrojaron un quebranto de $ 1.469.155 millones a valores de cierre (US$ 1.023 millones). El escrito detalla que ese resultado negativo se compuso de $ 1.400.793 millones (US$ 960,2 millones) anotados como pérdida por opciones, y de $ 68.362 millones (US$ 62,8 millones) correspondientes al pago de primas.
"Hay una pregunta que resume el caso: si fue una cobertura, ¿quién decidió cómo hacerla, quién la ejecutó y cuánto costó? Esa cifra merece una explicación completa», sentenció Dalbón, advirtiendo que «no alcanza con ponerle la etiqueta de 'cobertura'; hay que mostrar los contratos, las decisiones y las liquidaciones".
En su escrito, el letrado traza un mapa de presuntas responsabilidades individuales. En el caso de Caputo, exige investigar si impartió instrucciones directas o coordinó la estrategia, vulnerando la autonomía que la Carta Orgánica le otorga a la autoridad monetaria. Sobre Bausili, el texto subraya que, como administrador y representante legal de la entidad, debe responder por la aprobación y firma de los contratos de derivados. En cuanto a Curutchet, la pesquisa busca determinar su nivel de intervención en la autorización y los controles de riesgo de las operaciones desde la Superintendencia.
Para Dalbón, existe un riesgo procesal evidente de entorpecimiento, ya que la documentación probatoria —actas de Directorio, acuerdos marco, confirmaciones con contrapartes e informes de riesgo— y los empleados que podrían declarar como testigos se encuentran bajo la subordinación jerárquica de los denunciados.
Por este motivo, además de la prisión preventiva, solicitó de manera subsidiaria la prohibición de salir del país para los funcionarios, la inhabilitación para acceder a las áreas sensibles del BCRA y del Ministerio de Economía, y una pericia contable exhaustiva que determine la efectividad real de la herramienta utilizada y el grado de perjuicio patrimonial para el Estado.
La difusión de la pérdida millonaria originó un fuego cruzado a través de comunicados oficiales que expuso la fractura institucional entre la autoridad monetaria y el principal órgano de control del Estado. Todo comenzó el 8 de octubre, cuando la AGN informó que concluyó la auditoría de los Estados Contables de 2025. Aunque dictaminó que los balances «son razonables» en sus aspectos técnicos, el organismo incluyó un duro señalamiento sobre las operaciones vinculadas al oro adquirido durante las gestiones de Alfonso Prat Gay y Mercedes Marco del Pont.
El comunicado de la AGN subrayó que, bajo la administración de Bausili, el BCRA concertó derivados liquidables en dólares especulando con una determinada trayectoria para el precio internacional del metal. «Erró el cálculo y perdió USD 1.023 millones, que se pagaron con divisas», expuso el organismo auditor.
Además, hizo hincapié en la excepcionalidad de la medida, afirmando que desde que se auditan los números del Central nunca se había utilizado una magnitud semejante de reservas físicas para transacciones de riesgo. Paralelamente, el titular del organismo, Juan Manuel Olmos, ratificó la salida de los dólares, aunque intentó suavizar el conflicto aclarando en declaraciones radiales que se trató de «un señalamiento y una exposición», no de «un cuestionamiento» judicial, y anticipó que preparan otro informe específico sobre el traslado físico de los lingotes al exterior.
La respuesta del Banco Central no se hizo esperar y adoptó un tono vehemente. Mediante su propio parte oficial, la entidad informó que, al sumar la evolución del precio del activo y las operaciones financieras aplicadas, su posición en oro obtuvo en 2025 un resultado neto positivo de US$ 2.505 millones. La conducción de Bausili defendió a rajatabla el mecanismo, asegurando que forma parte de una política de cobertura que se implementa de manera habitual sobre el 100% de la tenencia desde el año 2007, con el objetivo de proteger las reservas ante una eventual caída significativa del precio.
Desde la óptica del BCRA, el costo del instrumento de protección es la contraparte natural del éxito de la inversión: el activo subyacente presenta una ganancia récord, mientras que el seguro absorbe la pérdida. En su descargo, la autoridad monetaria lanzó una dura acusación contra la AGN, asegurando que el organismo actúa «con fines puramente políticos» para socavar su institucionalidad y desprestigiar a la conducción.
En este sentido, señalaron la profunda contradicción técnica en el texto de los auditores al referirse a las maniobras: «Una operación financiera no puede ser de cobertura y especulativa a la vez», retrucó el Central.
Más allá del ruido político y las acusaciones judiciales, el establishment financiero y los expertos económicos diseccionaron la operación, revelando que el Banco Central apeló a una estrategia denominada «collar». Este instrumento combina la compra de una opción de venta (put) para blindarse contra caídas de precio, financiada a través de la venta de una opción de compra (call), lo que inevitablemente le pone un tope a las ganancias en caso de un mercado alcista.
Federico Machado fue uno de los economistas que desmenuzó esta estructura. En su análisis publicado en X, explicó que si el objetivo genuino del BCRA era únicamente protegerse de una baja del oro, debería haberse limitado a comprar un put pagando la prima (estimada entre US$ 200 y 300 millones), lo que hubiese garantizado que las ganancias no se limitaran ante una suba vertical del metal.
Al optar por un collar para ahorrarse el costo inicial de esa prima, el Banco Central adoptó una postura «direccional»: asumió explícitamente que existía una probabilidad muy baja de que el oro se disparara. Como el metal subió, el BCRA pagó un elevadísimo costo de oportunidad y debió cancelar el diferencial con dólares contantes.
«La cobertura contra una baja del oro es comprensible desde la matemática financiera, pero contraintuitivo desde el punto de vista del rol de cada activo en las Reservas Internacionales– Además, el BCRA pagó un costo de oportunidad alto por tener una a la baja del precio del oro, contra una opción más simple (comprar solamente un put pagando la prima). Y ese costo se traduce en menos Reservas Líquidas, que vamos a necesitar en 2027«, concluyó.
En la misma línea, el economista Leandro Ziccarelli aportó una mirada macroeconómica y cuestionó el sentido mismo de la intervención. Ziccarelli remarcó que el oro, por su propia naturaleza, ya funciona como un instrumento de cobertura (hedge) dentro de las reservas internacionales, destinado a equilibrar los riesgos frente a variaciones en divisas o bonos del Tesoro estadounidense. Por lo tanto, salir a comprar una cobertura financiera para un activo que ya oficia de seguro resulta, cuanto menos, «contraintuitivo». Además, desestimó la justificación oficial basada en los antecedentes: «Y que 'se hizo antes' es la peor defensa… pues en el manejo del BCRA todo lo que se haya hecho antes está mal».
Las críticas más punzantes llegaron desde la propia experiencia institucional, de la mano del expresidente del BCRA, Martín Redrado. El economista descartó la figura penal de la especulación fraudulenta, pero fue lapidario al diagnosticar un profundo «error de cálculo» y un «error de criterio y técnico», argumentando que las condiciones globales mostraban claramente que el oro tenía un enorme potencial al alza. Redrado criticó además el principal escudo del Banco Central al afirmar que «nunca se puede cubrir el 100% de una posición» de reservas, debido a que el manejo de las arcas nacionales exige una prudencia extremadamente conservadora, muy lejana a las lógicas de un fondo de inversión privado.
El debate técnico también alcanzó la retórica de la cúpula económica actual. Cuando el viceministro de Economía, José Luis Daza, intentó defender la operación comparándola con contratar una póliza contra incendios que finalmente no se utiliza, los especialistas rápidamente expusieron la falacia del argumento. Según explicó Redrado, la estructura de un collar no funciona simplemente como un seguro pasivo contra siniestros: al incluir la venta de un call, es un contrato que obliga al tenedor a resignar y entregar la rentabilidad en caso de éxito. Esa fue exactamente la obligación contractual que forzó al Banco Central a desprenderse de los US$ 1.023 millones en divisas.
Temas
El manejo de las reservas internacionales de la Argentina desató un escándalo de proporciones que ya atraviesa los planos técnicos, políticos y judiciales. En el centro de la controversia se encuentra una serie de operaciones financieras con derivados realizadas por el Banco Central (BCRA) durante el ejercicio 2025, las cuales, según los registros contables oficiales, derivaron en una pérdida de divisas por US$ 1.023 millones. La revelación de esta erogación derivó en un choque institucional y una consecuente escalada judicial.
Registrate gratis
Disfrutá de nuestros contenidos y entretenimiento
Fuente: Río Negro
- #economia
- #cobertura
- #especulacion
- #023
- #millones
- #bajo
- #lupa
- #maniobra
- #del
- #oro
- #bcra
- #llego
- #justicia
- #4756395
- #neuquén