La subtrama de los prestamistas en San Juan: empeños, intereses de hasta el 80% y la alta demanda ante la necesidad
Fuentes calificadas indicaron que esta tradicional modalidad registró un incremento durante los últimos meses, en medio del contexto de morosidad de familias sanjuaninas. Los requisitos para acceder a un préstamo informal y la preocupación de un sector.

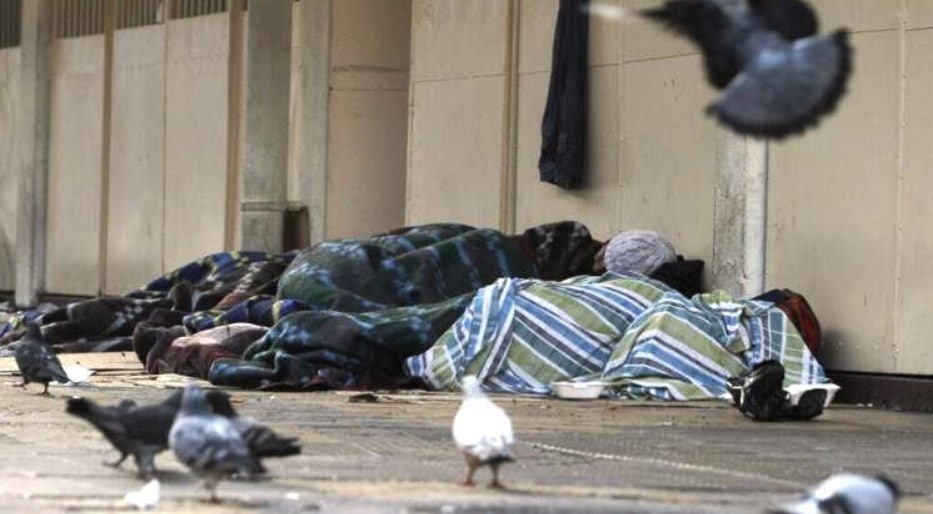
El endeudamiento de las familias sanjuaninas abrió una tradicional vía de financiamiento cuando las tarjetas, los bancos y las casas de crédito dejan de ser una opción. Se trata de préstamos informales en los que, según fuentes calificadas consultadas por Tiempo de San Juan, creció durante los últimos meses por la necesidad de adquirir dinero de forma instantánea. En esta subtrama cabe destacar que aparecen empeños como garantía, intereses que pueden llegar al 80% y plazos de devolución que, en algunos casos, se concentran en una sola cuota.
De acuerdo con lo indicado por fuentes calificadas a este diario, una de las modalidades consiste en entregar un objeto como garantía a cambio del dinero solicitado. En determinadas operaciones, el interés informado puede llegar hasta el 80% y el préstamo se cancela en una única cuota, casi un mes después de haber recibido el dinero.
Para acceder a ese tipo de operación también se solicita documentación personal. Entre los requisitos mencionados aparece el envío de fotografías del DNI, tanto del frente como del dorso, como parte de la verificación de los datos del solicitante.
También te puede interesar: Salesianos ofrecerán conversatorio online sobre prevención de adicciones
La modalidad se conoce en un contexto en el que cada vez más hogares recurren al crédito para afrontar gastos cotidianos. Un relevamiento realizado por Amas de Casa del País sobre 400 personas durante junio mostró que 301 encuestados, el 75,25%, tenían deudas. Entre quienes habían utilizado financiamiento, el 94% indicó que destinó el dinero a la compra de alimentos, mientras que el 67,4% lo utilizó para pagar servicios y el 53,2% para afrontar gastos de salud.
La garantía ocupa un lugar central en el esquema. El objeto entregado en empeño debe superar el valor del dinero prestado más los intereses establecidos. Es decir, la persona que solicita el dinero debe presentar un bien cuyo valor permita cubrir la suma entregada y el costo financiero de la operación.
Según la información aportada, el primer préstamo puede superar el $1.000.000. A partir de allí, las condiciones pueden variar según el monto solicitado, la garantía ofrecida y la evaluación que se realice sobre el bien.
También te puede interesar: Abren la inscripción de voluntarios para la visita de León XIV a la Argentina
El costo de la operación no necesariamente termina en el interés establecido inicialmente. Las fuentes consultadas también describieron la existencia de cargos adicionales ante los atrasos en los pagos.
En varios esquemas conocidos, llegan a cobrar una suma de $10.000 a $30.000 por cada día de demora. De esta manera, el vencimiento adquiere especial importancia para quien toma el préstamo, ya que un retraso puede incrementar rápidamente el monto que finalmente deberá devolver.
La modalidad de pago, además, no es necesariamente igual en todos los casos. Las fuentes señalaron que pueden establecerse cancelaciones semanales, quincenales o mensuales, dependiendo de las condiciones acordadas y del tipo de operación.
También te puede interesar: ¿Por qué nos mareamos cuando viajamos en auto?
Otra de las modalidades descriptas consiste en solicitar un empeño físico cuyo valor sea igual o incluso hasta el doble del dinero requerido. El bien es evaluado antes de determinar cuánto dinero se puede entregar.
Según explicaron las fuentes calificadas, primero se analiza el objeto ofrecido, se establece una cotización teniendo en cuenta su estado y luego se realiza una oferta de crédito. El monto otorgado queda así relacionado con el valor que se le asigna a la garantía.
En algunos casos, la condición planteada es que el empeño tenga un valor equivalente o superior al dinero solicitado. Una vez cancelado el préstamo, el bien puede ser devuelto, de acuerdo con las condiciones establecidas, o puede utilizarse nuevamente como garantía para acceder a otro préstamo.
También te puede interesar: Chicos de La Quiaca jugaron amistosos en Abra Pampa
Este mecanismo hace que el acceso al dinero esté directamente vinculado con la posibilidad de disponer de un objeto de valor para dejar como respaldo de la operación.
El fenómeno aparece como una continuidad de un proceso que ya había sido advertido en San Juan. Durante agosto, desde el sector comercial habían señalado un incremento en la concurrencia a las llamadas casas de crédito, donde muchas personas buscaban montos relativamente pequeños para llegar a fin de mes, cancelar compromisos o afrontar gastos cotidianos.
Ese escenario se conecta con los datos del relevamiento de Amas de Casa del País. Además de los alimentos, los servicios y la salud, los encuestados mencionaron gastos educativos y transporte entre los destinos del dinero obtenido mediante financiamiento. En cuanto a las deudas acumuladas, los servicios públicos aparecieron en primer lugar, seguidos por las tarjetas de crédito y los préstamos personales o financieros.
También te puede interesar: Talleres y Zapla reeditan el clásico hoy en Perico
En ese contexto, las fuentes consultadas señalaron que existe demanda de dinero, aunque también remarcaron que no se presta necesariamente a cualquier persona. La capacidad de devolución y, especialmente en los casos con empeño, el valor de la garantía ofrecida aparecen como factores centrales para definir cuánto dinero se entrega.
Así, el préstamo informal se incorpora a una cadena de alternativas a las que recurren algunas familias cuando ya tienen comprometida su capacidad de financiamiento. Primero pueden aparecer las tarjetas, los bancos o las casas de crédito y, cuando esas puertas se cierran o no alcanzan para resolver una urgencia, surgen otras modalidades basadas en garantías personales o bienes.
Víctor Bazán, presidente de la Asociación de Inquilinos de San Juan, vinculó este escenario con el nivel de endeudamiento que observa entre las personas que recurren a la entidad. Según explicó a Tiempo de San Juan, prácticamente todos los inquilinos que consultan en la institución por determinadas situaciones económicas llegan con algún nivel de deuda y muchas terminan buscando préstamos con costos financieros que, en su interpretación, representan situaciones de usura.
Bazán sostuvo que la necesidad de cubrir gastos esenciales, especialmente cuando no alcanzan los ingresos y otras fuentes de financiamiento dejan de estar disponibles, puede llevar a aceptar condiciones que no son las ideales. En ese escenario ubicó el recurso a préstamos informales y otras alternativas de financiamiento.
El dirigente también planteó que existe una dificultad para determinar cuándo una tasa constituye jurídicamente usura. Según su análisis, aunque la figura está contemplada en el Código Civil, considera necesario establecer parámetros que permitan determinar cuáles son los máximos y mínimos aplicables para luego analizar cada operación concreta.
La preocupación central de Bazán está puesta en evitar que una refinanciación simplemente traslade la deuda hacia adelante. En ese sentido, describió una dinámica en la que una persona toma un préstamo para cancelar otro y luego vuelve a endeudarse para afrontar el nuevo compromiso. A esa cadena la había definido previamente como los "préstamos de los préstamos".
En San Juan hablan del boom por los "créditos de la casa", en medio de la preocupación por el endeudamiento
En San Juan hablan del boom por los "créditos de la casa", en medio de la preocupación por el endeudamiento
El mapa del endeudamiento en San Juan: sacan créditos para comer, "los préstamos de los préstamos" y qué dejan de pagar
El mapa del endeudamiento en San Juan: sacan créditos para comer, "los préstamos de los préstamos" y qué dejan de pagar
Por el endeudamiento, ¿crecieron la morosidad y las rescisiones de contrato en los alquileres en San Juan?
Por el endeudamiento, ¿crecieron la morosidad y las rescisiones de contrato en los alquileres en San Juan?
Fuente: Tiempo de San Juan
- #economia
- #subtrama
- #los
- #prestamistas
- #san
- #juan
- #empenos
- #intereses
- #hasta
- #alta
- #demanda
- #ante
- #necesidad_1789740042
- #san juan