Monotributo bajo la lupa: con los aportes actuales, 40 años no alcanzarían para financiar una jubilación mínima
Un estudio del IERAL calculó qué jubilación podrían financiar los aportes del monotributo y reveló fuertes brechas incluso después de 40 años
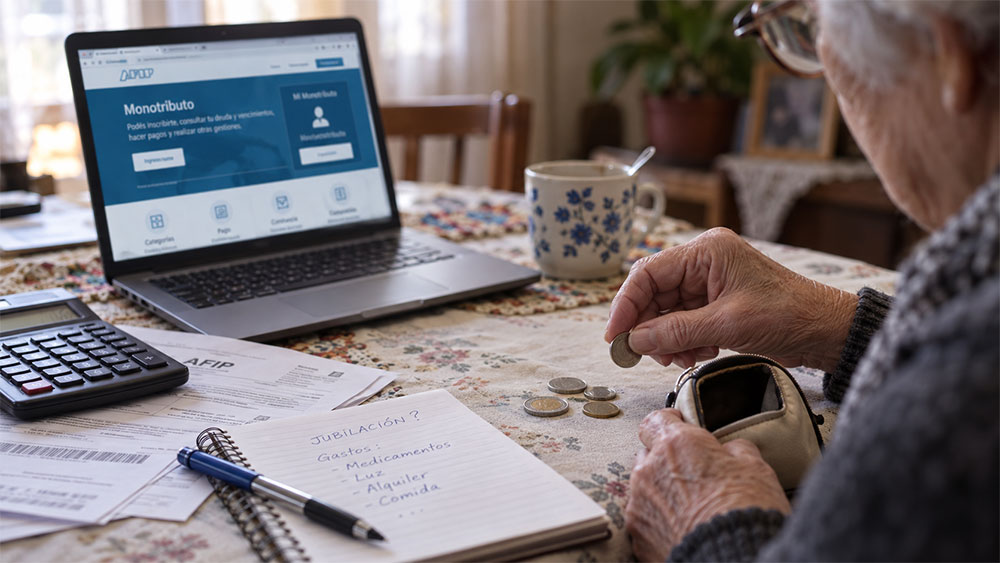
Los bajos aportes previsionales incluidos actualmente en la cuota del monotributo volvieron a quedar bajo análisis. Un estudio del IERAL de Fundación Mediterránea estimó que, si esos pagos fueran utilizados para constituir un fondo individual que solamente mantuviera su valor frente a la inflación, ni siquiera 40 años de aportes permitirían financiar una jubilación mínima en ninguna de las categorías del régimen.
El trabajo, elaborado porMarcelo Capello y Martín Fiore, busca dimensionar la distancia existente entre lo que aportan actualmente los pequeños contribuyentes y el costo de sostener una prestación previsional. La aclaración es central: Argentina no tiene actualmente un régimen de capitalización individual para los monotributistas. El ejercicio del IERAL es una simulación que supone que cada trabajador acumula sus propios aportes y, al retirarse, utiliza ese fondo para financiar una renta vitalicia.
Para realizar la estimación, el instituto analizó diferentes categorías del monotributo, períodos de aportes de 10, 20, 30 y 40 años y dos escenarios de rendimiento. En el primero, el dinero acumulado se actualiza solamente por inflación, por lo que mantiene constante su poder adquisitivo pero no obtiene rentabilidad real.
También te puede interesar: Gran arranque de Chalo Molina: fue segundo y este jueves buscará otra medalla en los ODESUR
Bajo esa hipótesis, un hombre de categoría A con 40 años de aportes reuniría fondos suficientes para financiar una prestación equivalente a apenas el 9% de la jubilación mínima tomada como referencia por el estudio. Para una mujer de la misma categoría, la proporción caería al 6%. Incluso en la categoría más alta, la K, la brecha seguiría siendo considerable: un hombre con cuatro décadas de aportes alcanzaría el equivalente al 75% de una mínima, mientras que una mujer llegaría al 50%.
El estudio utilizó como referencia el haber mínimo vigente en agosto, que junto con el bono extraordinario de $70.000 ascendía a alrededor de $489.776.
Desde septiembre, la jubilación mínima fue actualizada oficialmente a $428.633,20, que con el bono de $70.000 llega a $498.633,20. Ese cambio, sin embargo, no forma parte de los cálculos realizados por el IERAL, que tomaron los valores de agosto.
También te puede interesar: Rescatan 40 pingüinos tras cierre del Aquarium de Mar del Plata y los reubican en refugio natural
El segundo ejercicio supone que los aportes obtienen una rentabilidad anual dos puntos por encima de la inflación. En ese caso, el resultado mejora sustancialmente, aunque la insuficiencia continúa para la gran mayoría de las categorías.
Con 40 años de aportes, un hombre de categoría K podría financiar el equivalente al 138% del haber mínimo, mientras que considerando además una posterior pensión para su cónyuge el porcentaje sería del 105%. Para una mujer de la misma categoría, la estimación alcanza aproximadamente el 99% de una mínima.
Es decir, la afirmación de que ninguna categoría alcanza el haber mínimo corresponde específicamente al escenario en el que los aportes conservan su valor real pero no generan rentabilidad adicional.
También te puede interesar: Tomás Albornoz cumplió su sanción y está listo para volver a jugar en Francia
Uno de los ejercicios más contundentes del informe analiza cuánto debería aportar un monotributista de la categoría A para que, tras 40 años, pudiera financiar una prestación equivalente a la jubilación mínima, suponiendo una rentabilidad real del 2% anual. El aporte previsional mensual considerado actualmente es de $18.247.
Para una mujer debería elevarse hasta aproximadamente $160.298 mensuales, lo que representa un incremento del 778%. Para un hombre que además dejara posteriormente una pensión a su cónyuge, tendría que llegar a $150.600, un aumento del 725%.
El cálculo busca mostrar la magnitud de la diferencia entre el componente previsional de la cuota actual y el costo de financiar una prestación mínima durante la etapa pasiva.
También te puede interesar: Los Juegos Suramericanos traerán a Rosario a la mejor jugadora del mundo en un deporte poco conocido
La cuestión adquiere mayor dimensión por la composición del régimen. De acuerdo con el relevamiento del IERAL, existen alrededor de 4,8 millones de monotributistas en Argentina. De ellos, aproximadamente 2,8 millones aparecen activos en el Sistema Integrado Previsional Argentino (SIPA), mientras que 2,2 millones registran aportes previsionales.
Pero la concentración se produce precisamente en los escalones inferiores: el 55% se encuentra en la categoría A y el 78% está distribuido entre las categorías A, B y C.
El informe también compara el esfuerzo previsional entre distintas modalidades de trabajo. En promedio, el aporte personal de un trabajador asalariado formal representa alrededor del 11% de sus ingresos; entre los autónomos es cercano al 5% y entre los monotributistas se ubica en apenas 1,1%.
También te puede interesar: Riquelme descubrió cuántas personas llevan su nombre en Brasil y quedó sorprendido
Para las categorías A a G, el componente previsional equivale entre el 3,6% y el 1% de los ingresos considerados por el régimen, muy por debajo del porcentaje aplicado sobre el salario de un trabajador formal.
El propio estudio reconoce que el monotributo cumple una función importante al simplificar el cumplimiento tributario y reducir los costos administrativos para pequeños contribuyentes. Sin embargo, advierte que esa ventaja convive con niveles de aportes previsionales considerablemente inferiores a los de otras modalidades laborales.
Según los cálculos del IERAL, los aportes de los monotributistas al SIPA generan actualmente una recaudación anual equivalente a aproximadamente 0,04% del PBI.
Si los montos se elevaran de forma que un contribuyente con 40 años de aportes pudiera financiar una jubilación mínima bajo el supuesto de una rentabilidad real del 2%, la recaudación previsional proveniente del régimen ascendería al 0,27% del PBI.
A partir de esos resultados, Capello y Fiore plantean la discusión sobre la relación entre aportes realizados durante la vida laboral y prestaciones recibidas al momento del retiro, en un escenario en el que el envejecimiento poblacional y la caída de la natalidad aumentan la presión de largo plazo sobre el sistema previsional.
La conclusión inmediata del ejercicio, sin embargo, pasa por otro lado: el componente previsional actual del monotributo es muy reducido frente al costo de sostener durante años una prestación equivalente al haber mínimo, especialmente para el universo mayoritario de contribuyentes concentrado en las categorías más bajas.
Fuente: Primera Edición
- #nacionales
- #monotributo
- #aportes
- #anos
- #jubilacion
- #minima
- #ieral
- #misiones