Mora, pobreza y desaceleración jaquean el relato
La mora de los hogares alcanzó en julio el nivel más alto en más de dos décadas, mientras crecen el endeudamiento, la informalidad laboral
El sistema financiero local atraviesa un momento de extrema vulnerabilidad en el segmento de los hogares, un síntoma inequívoco de la compresión de ingresos y el agotamiento de las reservas financieras de las familias.
De acuerdo con los registros oficiales difundidos por el Banco Central de la República Argentina (BCRA), la mora bancaria de los créditos otorgados a las familias alcanzó en julio el 12,9%, marcando el nivel más elevado registrado en más de dos décadas.
El indicador no solo avanzó 0,1 puntos porcentuales respecto de junio, sino que profundizó un marcado deterioro en la comparación interanual, ya que en julio de 2025 la irregularidad de los préstamos a los hogares se ubicaba en el 5,6%, duplicando holgadamente su valor en doce meses.
También te puede interesar: Deudas: 76% de los endeudados sacó créditos para pagar alimentos, salud y servicios
Dentro del desglose por líneas de financiamiento, los préstamos personales lideraron el incumplimiento con un 16,7% de mora -tras trepar 0,3 puntos en el mes-, seguidos muy de cerca por las tarjetas de crédito con el 12,8% y los créditos prendarios con el 8,1%, mientras que los préstamos hipotecarios se mantuvieron estables en un marginal 1,6%.
El deterioro, lejos de circunscribirse al ámbito doméstico, se extendió al conjunto del sector privado. El nivel de irregularidad de los préstamos totales escaló al 7,7%, frente al 3,2% del año anterior.
En el caso de las empresas, la mora saltó al 3,6%, triplicando el 1,2% observado doce meses atrás, aunque manteniéndose por debajo de los niveles de los hogares.
Desde la consultora 1816 explicaron que este fenómeno estuvo asociado tanto al crecimiento de la cartera con problemas de pago como a una reducción real del volumen total de financiamiento concedido, lo que eleva matemáticamente el peso relativo de la morosidad.
Por su parte, la firma Econviews vinculó esta dinámica con el nivel de endeudamiento asumido por los hogares para compensar la pérdida de recursos corrientes frente al incremento de las tasas de interés impulsado desde mediados de 2025.
Según el análisis de la consultora, "el shock no originó la morosidad, pero la aceleró, porque encontró a las familias con más carga de cuotas y menos ingresos, y a las empresas teniendo que renovar préstamos de corto plazo a tasas ridículamente altas".
Este estrés financiero cotidiano se traduce de manera directa en un profundo pesimismo en la opinión pública, alterando el humor social respecto a la marcha de la economía.
Los sondeos de Analogías y de D'Alessio Irol/Berensztein reflejan con precisión quirúrgica un marcado deterioro en la evaluación de la situación económica personal y colectiva.
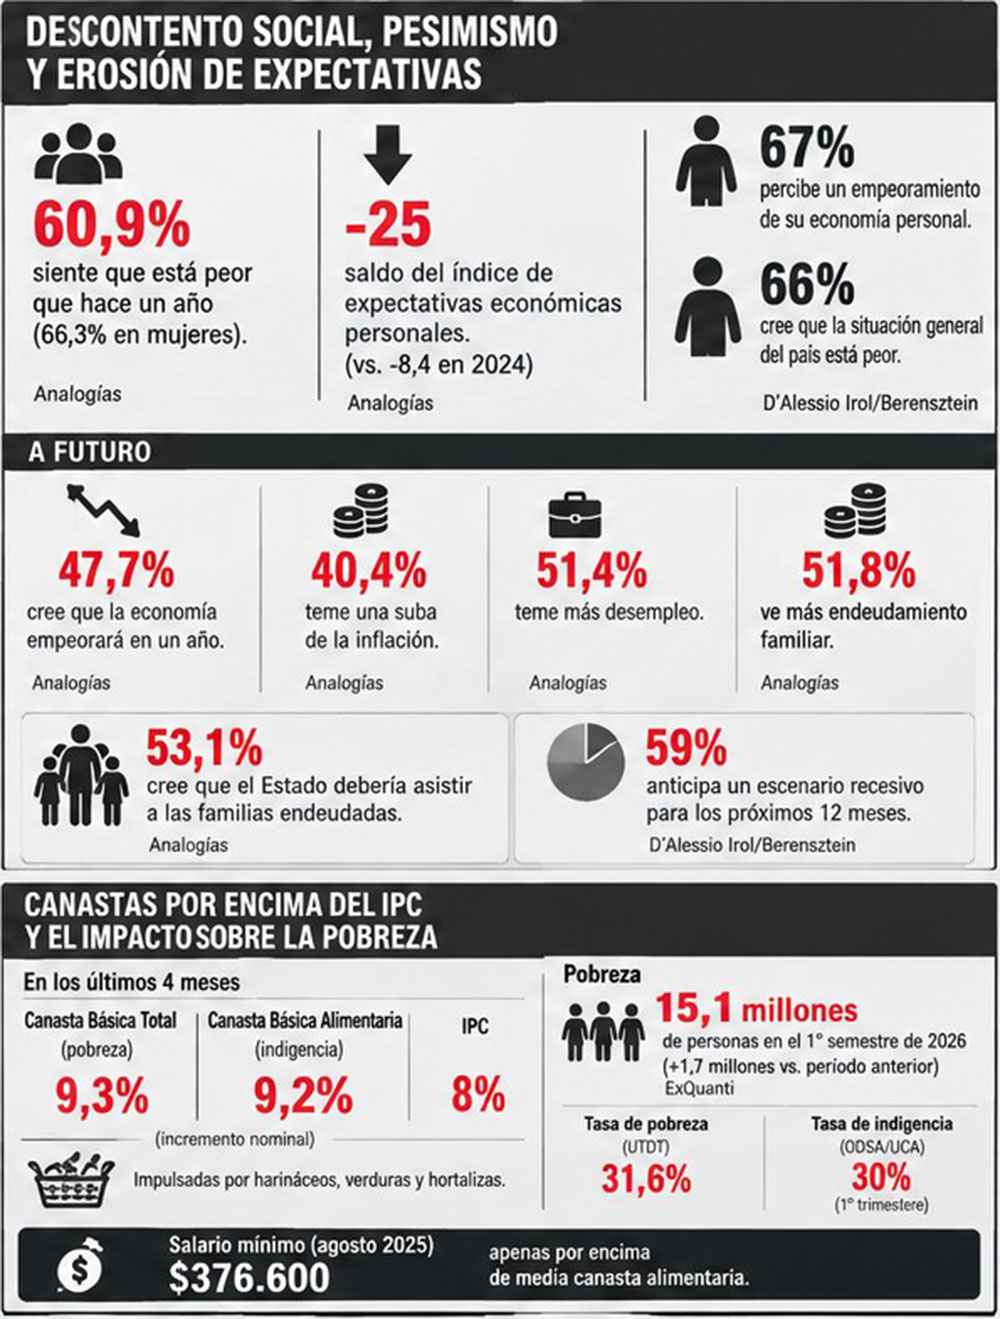
El relevamiento de Analogías indicó que el 60,9% de los consultados siente que está peor que hace un año, un porcentaje que trepa al 66,3% en el caso de las mujeres. En sintonía, el índice de expectativas económicas personales elaborado por la consultora se derrumbó hasta un saldo de -25 puntos, el registro más bajo de los últimos dos años (muy lejos de los -8,4 puntos con los que cerró 2024).
Por su parte, el estudio de D'Alessio Irol/Berensztein arrojó cifras simétricas: el 67% percibe un empeoramiento en su economía personal respecto al año previo, mientras que el 66% advierte que la situación general del país está peor.
Las proyecciones a futuro tampoco muestran un horizonte de alivio. Según Analogías, el 47,7% cree que la economía empeorará dentro de un año, mientras que temores específicos como la suba de la inflación (40,4%), el incremento del desempleo (51,4%) y el crecimiento del endeudamiento familiar (51,8%) dominan las respuestas. En esa misma línea, el 53,1% de los encuestados sostuvo que el Estado debería asistir a las familias endeudadas.
Por su lado, D'Alessio Irol/Berensztein registró que el 59% anticipa un escenario recesivo para los próximos doce meses, evidenciando una polarización ideológica donde los votantes de La Libertad Avanza proyectan recuperación y los opositores marcan un rechazo casi unánime.
La contracara del proceso de desaceleración inflacionaria celebrada reiteradamente por el equipo económico se observa en el comportamiento de las canastas de indigencia y pobreza, las cuales se encarecieron sistemáticamente por encima del promedio general del Índice de Precios al Consumidor (IPC).
En los cuatro meses previos, la Canasta Básica Total (pobreza) acumuló un incremento nominal del 9,3% y la Canasta Básica Alimentaria (indigencia) un 9,2%, superando el 8% de aumento registrado por el IPC en idéntico período, impulsadas principalmente por fuertes saltos en harináceos, verduras y hortalizas de dos dígitos.
Bajo este escenario de ingresos deprimidos -donde el salario mínimo de agosto se ubicó en apenas $376.600, ubicándose ligeramente por encima de media canasta alimentaria-, la pobreza retomó una trayectoria ascendente. Una estimación de la consultora ExQuanti, elaborada sobre datos oficiales del INDEC, calculó que durante el primer semestre de 2026 la cantidad de personas en situación de pobreza alcanzó a 15,1 millones, lo que representa un alarmante incremento de 1,7 millones de personas respecto del período anterior.
Este salto marca un quiebre en la baja experimentada durante tres semestres consecutivos y retrotrae los niveles de indigencia y vulnerabilidad a registros comparables con las peores crisis de la última década.
En la misma dirección, el nowcast de pobreza de la Universidad Torcuato Di Tella ubicó la tasa del primer semestre en el 31,6%, mientras que el Observatorio de la Deuda Social Argentina (ODSA) de la UCA situó el indicador en el 30% durante el primer trimestre. Estos datos advierten que, tras la leve mejora del año previo, el deterioro social volvió a instalarse en el centro de la escena, tensionando las estadísticas oficiales que el INDEC difundirá formalmente en los próximos días.
La persistencia de este cuadro de situación encuentra su contraste más elocuente frente a las proyecciones políticas del oficialismo.
El ministro de Economía, Luis Caputo, había asegurado el pasado 14 de abril ante los principales empresarios reunidos en la AmCham que "los próximos 18 meses van a ser los mejores que Argentina haya visto en las últimas décadas".
Sin embargo, los datos oficiales del propio INDEC desmintieron la euforia macroeconómica: el Producto Bruto Interno (PBI) cayó un 0,6% en el segundo trimestre frente al primero, configurando la mayor contracción trimestral desde el inicio de la recuperación. El dato golpea el corazón del relato oficial debido a que el principal motor de la caída fue el consumo privado, que se derrumbó un 2,4%. A esto se sumó la contracción acumulada de la industria (-4,1%) y de la construcción (-2,7%) entre abril y julio, consolidando un enfriamiento generalizado.
Ante este panorama, las expectativas del mercado comenzaron a distanciarse de la retórica oficial. En el último Relevamiento de Expectativas del Mercado (REM), las 50 principales consultoras y bancos recortaron su proyección de crecimiento anual a un magro 2,1% para 2026, anticipando un segundo semestre prácticamente estancado.
La desaceleración también comenzó a perforar el empleo formal privado, que retrocedió un 0,3% entre abril y junio, impulsando el crecimiento de monotributistas como un refugio precarizado ante la destrucción de puestos asalariados. La inflación desacelera, pero la economía real se consolida como el examen más complejo e inconcluso del plan oficial.
El mercado laboral argentino cerró el segundo trimestre del año con un aumento de la desocupación. Detrás de ese dato aparece un movimiento mucho más profundo: más personas salieron a buscar trabajo, creció la informalidad y avanzó con fuerza el cuentapropismo en negro. La economía, así, sigue generando ocupación, aunque con una calidad cada vez más deteriorada y fuertes desigualdades.
Los datos quedaron en el centro del debate económico y pusieron el foco sobre los costos de la transformación que atraviesa el mercado laboral. En particular, sobre qué pierde un trabajador cuando pasa de un empleo registrado a uno informal o cuando directamente debe generar sus propios ingresos.
Un informe de C-P Consultora puso números a esa transición y comparó cómo evolucionaron los ingresos reales de los trabajadores según la modalidad laboral a la que ingresaron. El estudio siguió a personas de entre 18 y 65 años a través de ocho paneles de la Encuesta Permanente de Hogares (EPH) del Indec, elaborados entre 2023 y 2025, y comparó su ocupación principal y su remuneración mensual en los distintos períodos.
El resultado marca una diferencia contundente entre las distintas trayectorias. La mayor pérdida de ingresos correspondió a quienes terminaron como cuentapropistas: sufrieron un retroceso promedio de 27,8% en sus ingresos reales. Quienes partieron de esa misma categoría y pasaron a un empleo asalariado no registrado también perdieron, en promedio, 13,9%.
En cambio, conservar un puesto asalariado privado registrado implicó una mejora promedio de 2% en el ingreso real. Todas las salidas desde esa categoría terminaron en pérdidas: quienes pasaron al cuentapropismo resignaron 27,8%; los que quedaron como asalariados no registrados, 13,9%; y quienes se trasladaron al sector público, 5,4%.
El recorrido inverso muestra el valor económico de acceder a un empleo formal. Los trabajadores que eran cuentapropistas y, un año después, consiguieron un puesto privado registrado incrementaron sus ingresos reales 34,3%. También mejoraron quienes pasaron de un empleo no registrado al sector privado formal, con una suba de 31,6%.
La distancia entre ambas trayectorias permite dimensionar la brecha que existe entre entrar a un empleo registrado y salir de él. Y también explica por qué el avance del cuentapropismo preocupa a los especialistas.
Las transiciones hacia esa modalidad fueron negativas para las tres categorías asalariadas contempladas en el estudio. "Lo que está creciendo es una forma de trabajo que es aún más precaria que la del asalariado informal", dijo Pablo Moldovan, de C-P Consultora. "Cuando tratas de imaginarte las tareas concretas de esa categoría te das cuenta que la situación es fulera: no tiene salario, no tiene jefe, no tiene lugar de trabajo, no tiene obra social, pero dice que trabajó algunas horas", agregó.
El mercado laboral, por lo tanto, presenta una paradoja: los datos del Indec están lejos de mostrar un aumento significativo de la desocupación, pero tampoco describen un escenario saludable para quienes necesitan trabajar.
Para Diego Piccardo, economista jefe de la Fundación Libertad y Progreso, el aumento de la desocupación debe analizarse junto con la cantidad de personas que ingresaron al mercado laboral. "La lectura inmediata, de que la economía está expulsando gente del mercado laboral es (…) equivocada. La aritmética del trimestre lo refleja claramente. Se incorporaron 338.000 personas al mercado de trabajo y 265.000 consiguieron ocupación. La diferencia, 73.000, es exactamente el aumento de la desocupación. Es decir, hubo creación neta de empleo, pero insuficiente para absorber a quienes decidieron salir a buscarlo", explicó.
El problema aparece con mayor claridad al observar qué tipo de empleos se están creando. Piccardo remarcó que los puestos informales aumentaron en 348.000, por encima de los 265.000 ocupados adicionales contabilizados en total."La implicancia es incómoda: el resto de las categorías ocupacionales se contrajo en torno a 83.000 puestos. El mercado de trabajo no está creando empleo; está recomponiendo su estructura hacia abajo", sostuvo.
El economista vinculó, además, el aumento de la tasa de actividad con una necesidad concreta de los hogares: sumar ingresos mediante un segundo o tercer integrante. Bajo esa interpretación, más personas salen a buscar trabajo porque el poder adquisitivo no alcanza y esa búsqueda se canaliza, en buena medida, hacia el monotributo, el trabajo por cuenta propia y otras modalidades informales.
La consultora LCG llegó a una conclusión similar al analizar la evolución de la población económicamente activa. Su crecimiento fue mayor que el aumento vegetativo de la población en edad de trabajar, lo que sugiere que más integrantes de los hogares están saliendo al mercado laboral para complementar ingresos que resultan insuficientes.
Fuente: Primera Edición
- #economia
- #mora
- #familias
- #endeudamiento
- #precariedad
- #laboral
- #argentina
- #misiones