San Luis con su economía dada vuelta
Contrariamente a la frase de la vuelta del Martín Fierro "No es para mal de ninguno sino para bien de todos", la situación actual de la economía de San Luis es para mal de todos y para bien de ninguno. No le va bien ni a las familias, ni a los comerciantes, ni a los productores.…
Hay información estadística que, vista de manera aislada, pueden transmitir una sensación determinada sobre la marcha de la economía. Pero cuando se la analiza en términos reales y se la cruza con otra, la fotografía es bastante diferente.
Hay dos indicadores oficiales que merecen ser observados conjuntamente: la evolución de las ventas de los supermercados y el comportamiento del crédito según la actividad económica a la que está destinado.
Ambos indicadores muestran una economía que se está deteriorando rápidamente.
Las ventas: más pesos, pero menos volumen
Si bien en los primeros seis meses de 2026 las ventas de los supermercados de San Luis aumentaron en términos nominales, cuando se las compara con la inflación el resultado es diferente: las ventas (a precios constantes, es decir descontada la inflación) quedaron por debajo de igual período del año anterior.
En enero, las ventas crecieron 30,6% interanual frente a una inflación del 33,6%. En febrero aumentaron 26,4%, mientras los precios lo hicieron 33,3%. En marzo la diferencia fue todavía mayor y la caída real llegó al 7,3%.
La situación se repitió en abril y mayo y volvió a profundizarse en junio, cuando las ventas nominales crecieron 25,6%, pero la inflación alcanzó aproximadamente el 33%.
La conclusión es sencilla: en términos reales la caída de las ventas en los supermercados de San Luis es notoria, así lo indica la información oficial, contrariamente a lo que afirmó el gobernador Poggi el domingo 20-9 en un posteo en la red X.
Lo propio ocurre con las ventas en los comercios de cercanía. Lamentablemente sobre esto último no existen estadísticas oficiales en San Luis, pero sólo con caminar los barrios y escuchar a los comerciantes y a los consumidores la situación surge evidente.
La interpretación correcta de esta información es particularmente importante porque se refiere al comportamiento de los hogares, y constituye uno de los indicadores que permiten aproximarse a la evolución de las ventas de bienes de primera necesidad y de consumo masivo.
El crédito muestra dos velocidades
Pero hay otro dato que agrega una dimensión preocupante al análisis.
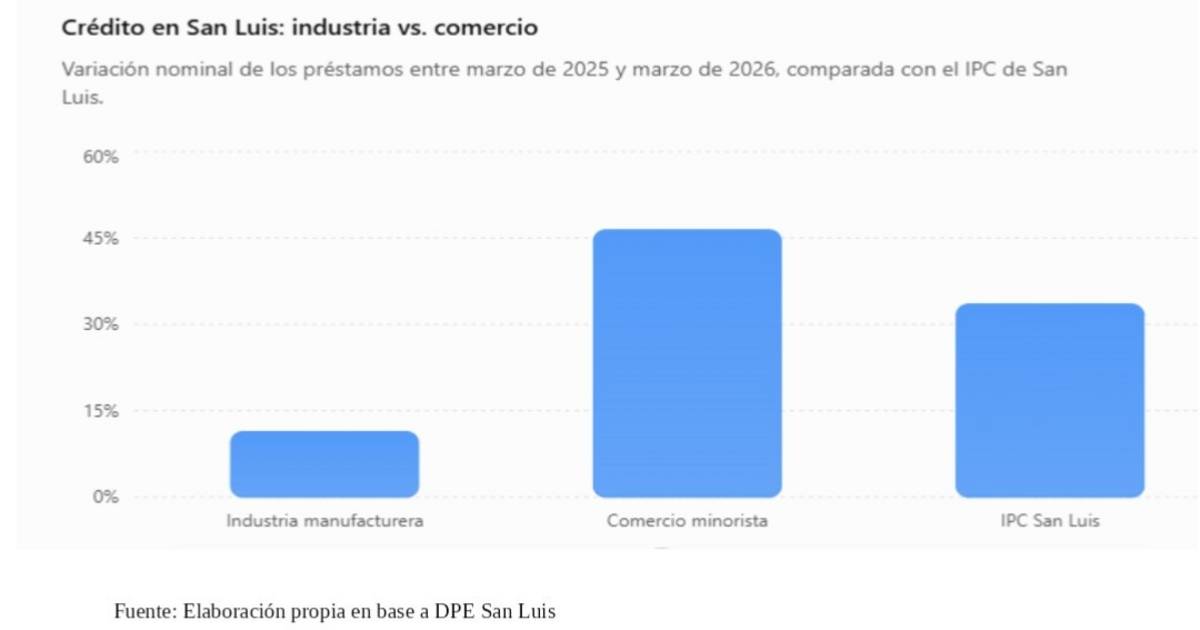
Los préstamos otorgados en San Luis, según la actividad económica, muestran comportamientos a los que habría que prestarle especial atención.
Entre marzo de 2025 y marzo de 2026 (último dato oficial disponible), el crédito destinado a la industria manufacturera pasó de $21.129,6 millones a $23.526,9 millones.
En términos nominales, el aumento fue de apenas 11,35%, con una inflación provincial, en el mismo período, del 33,5%.
Esto significa que el financiamiento solicitado por la industria se redujo aproximadamente 22 puntos porcentuales en términos reales.
Una perspectiva a todas luces negativa, que tendrá que revertir rápidamente el próximo gobierno provincial para retomar la senda industrialista que alguna vez enorgulleció a nuestra provincia.
Por el contrario, mientras los créditos productivos caen, los préstamos destinados al comercio al por menor pasaron de $19.232,5 millones en marzo de 2025 a $28.156,3 millones un año después.
El incremento nominal fue del 46,4%, 12,9 puntos porcentuales por encima de la inflación.
Este incremento NO incluye compra de automóviles o motocicletas, respecto de los cuales se podría suponer una capitalización de las familias.
El deterioro de los ingresos familiares (salarios, jubilaciones, etc.) y del ingreso disponible, por el exorbitante aumento de los servicios y los alquileres, conduce a las familias a la situación de tener que endeudarse para adquirir bienes de primera necesidad.
La solución, más allá de los intentos por bajar la tasa de interés de esos créditos, es mejorar los ingresos. Con eso se acaba el sobreendeudamiento y la mora.
¿Qué está financiando el crédito?
Este contraste obliga a mirar el crédito algo más allá de la cifra global. No alcanza con decir que "el crédito aumenta". La pregunta relevante es: ¿para qué aumenta?
Porque una cosa es que crezca el financiamiento destinado a la inversión, a ampliar la capacidad productiva, comprar maquinaria, incorporar tecnología o sostener capital de trabajo de la industria manufacturera.
Y otra bien diferente es que aumente el financiamiento relacionado con el consumo básico por la insuficiencia de los ingresos familiares y la caída del ingreso disponible.
No hay economía provincial ni emprendedurismo que pueda ser sustentable en el tiempo con familias endeudadas, industria quebrada y comercio a la baja. Ese sendero puede y debe revertirse.
Temas de nota:
Más Noticias
Motos
Salud mental
Esperanza
Villa Mercedes
Fuente: El Diario de la República
- #economia
- #2026
- #san
- #luis
- #con
- #dada
- #vuelta
- #san luis