"Taco" Marín cuestionó las condiciones de los créditos hipotecarios del BLP
El diputado provincial advirtió que el esquema anunciado no contempla el tope por índice salarial, cobra la tasa de interés máxima y excluye la construcción o refacción. Reafirmó la vigencia del proyecto legislativo que busca adecu…
Escuchá esta nota
EL DIARIO digital
minutos
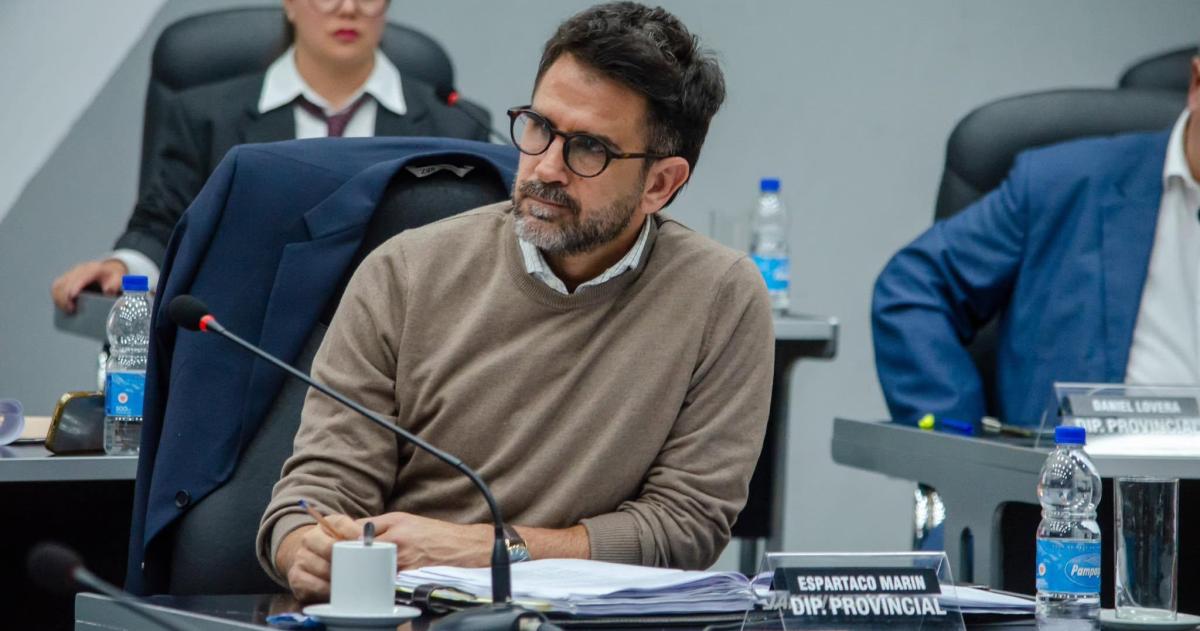
El diputado provincial Espartaco Marín hizo públicas sus críticas respecto de las condiciones operativas fijadas para las nuevas líneas de créditos hipotecarios impulsadas por el Banco de La Pampa. A través de un posicionamiento sobre el anuncio oficial, el legislador contrastó los requisitos estipulados por la entidad crediticia con los puntos centrales de la propuesta parlamentaria que sostiene su espacio para facilitar el acceso y pago de las soluciones habitacionales en la provincia.
Entre las principales observaciones, Marín señaló que, si bien se contempla un límite para que la cuota no supere el 25% de los ingresos de los beneficiarios, dicha condición responde a exigencias normativas del Programa de Licitación del Banco Central de la República Argentina y no a una decisión propia del esquema local.
Tasa máxima, ausencia de tope salarial y falta de meses de gracia
En relación con el mecanismo de actualización por Unidades de Valor Adquisitivo (UVA), el legislador lamentó que no se haya incorporado la propuesta de establecer un tope ajustado por el Coeficiente de Variación Salarial (CVS) para amortiguar el impacto inflacionario sobre los ingresos. En esa línea, remarcó que las cuotas quedarán sujetas a la evolución del índice sin un límite corrector.
Asimismo, cuestionó que la entidad aplique la tasa de interés máxima permitida, fijada en un 7,5% por encima del valor UVA, sin destinar dividendos del banco provincial para subsidiar puntos porcentuales de la operatoria. A su vez, advirtió la ausencia de un período de gracia inicial que evite a los adjudicatarios superponer el pago de la primera cuota con el costo del alquiler mientras se concreta la toma de posesión.
Alcance limitado y requisitos de acceso
Por otra parte, el diputado enumeró una serie de limitantes operativas de la línea presentada, precisando que la cobertura se acota exclusivamente a la compra de viviendas construidas, excluyendo líneas destinadas a la edificación desde cero, la refacción o la ampliación de unidades existentes.
Además, objetó que el plazo máximo de devolución se haya fijado en 20 años —mientras otras entidades financieras del mercado ofrecen hasta 30 años—, la exigencia de que el cliente afronte los gastos de constitución de la hipoteca, la cobertura de hasta un 75% del valor total del inmueble y el requisito de contar con un año de antigüedad en el paquete de productos del banco.
Tras el análisis, Marín ratificó la decisión de continuar impulsando el proyecto normativo en la Legislatura provincial con el objetivo de lograr un instrumento hipotecario con condiciones más accesibles para las familias pampeanas.
Fuente: El Diario de La Pampa
- #politica
- #taco
- #marin
- #cuestiono
- #las
- #condiciones
- #los
- #creditos
- #hipotecarios
- #del
- #blp
- #la pampa